Kun julkaisin analyysini Petteri Orpon hallituksen 121-sivuisesta YEL-lakiesityksestä (HE 245/2026 vp), hallituksen näkyvimmät edustajat syyttivät minua välittömästi "vääristelystä", "puolitotuuksista" ja "propagandasta".
Suurin lyömäase oli väite siitä, että aloittavan yrittäjän 22 prosentin alennuksen poistaminen ei haittaisi mitään, koska tilalle tulee "25 prosentin maksujousto".
Koska väitteet virheistä jäivät pelkiksi leimoiksi ilman yhtäkään osoitettua pykälää, tein sen, mitä jokainen perustajaksi haaveileva tekee: laskin auki luvut, pykälät ja kansainvälisen todellisuuden.
Olen itse rakentanut tekoälypohjaista SaaS-palvelua (PromptEasy.eu) ja etsin hankkeelle siemenrahoitusta. Mitä syvemmälle Suomen YEL-himmeliin ja Euroopan verrokkimaihin sukeltaa, sitä kylmäävämpi totuus paljastuu.
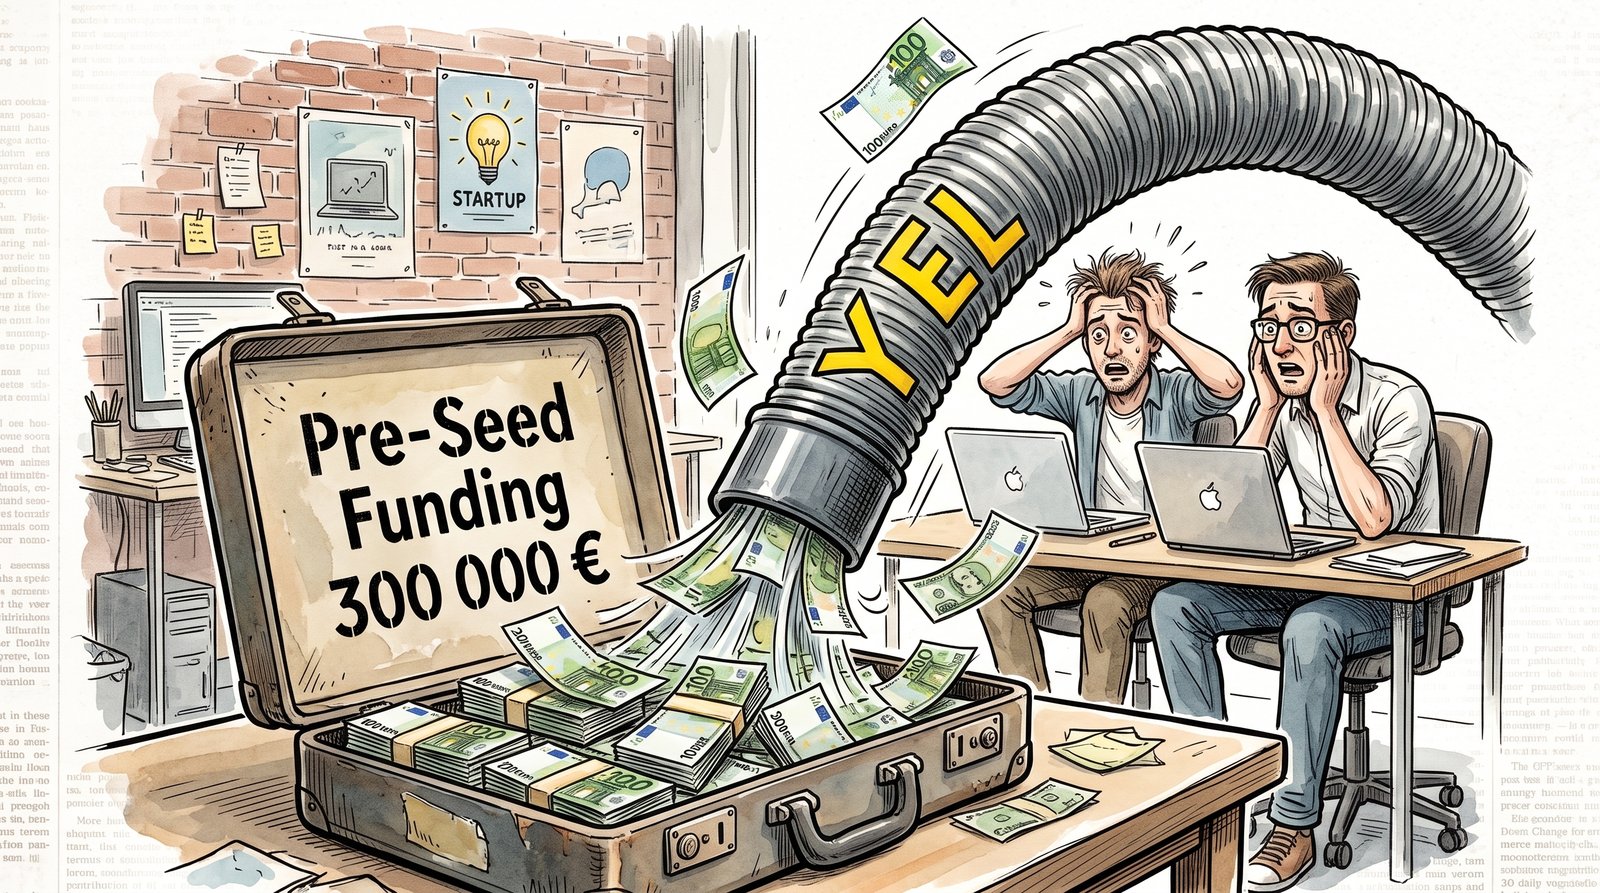
Jos onnistumme keräämään kansainvälisiltä tai kotimaisilta enkelisijoittajilta tyypillisen 200 000 – 500 000 euron siemenrahoituksen, Suomen valtio ja työeläkeyhtiöt haluavat siitä perustajatiimiltä välittömästi jopa 300 000 euroa eläkemaksuina – jo ennen kuin yhtiöllä on senttiäkään kaupallista liikevaihtoa.
Tämä ei ole pelkkää byrokratiaa. Tämä on suora syy siihen, miksi Suomeen ei synny seuraavaa kasvuyritysten aaltoa.
Se kaivattu "25 prosentin jousto" on kymppitonnin lisälasku
Hallituksen esityksessä yrittäjän eläkelain 115 § kumotaan: nykyinen 48 kuukauden (4 vuoden) mittainen 22 prosentin aloittavan yrittäjän alennus hävitetään kokonaan. Tilalle tarjotaan maksujoustoa, jolla maksua voi alentaa 25 prosenttia enintään kolmena vuotena seitsemän vuoden jaksolla.
Katsotaanpa matematiikkaa.
Otetaan tyypillinen kolmen perustajan teknologiastartup, joka kehittää syväteknologiaa tai skaalautuvaa ohjelmistoa. Perustajat tekevät nollapalkalla 70-tuntista työviikkoa ja tavoittelevat kansainvälistä kasvua. Eläkeyhtiön laskuri katsoo ohjelmistoalan mediaaneja ja määrittelee kokeneen teknologiajohtajan ja vetäjän markkinaehtoiseksi työtuloksi 100 000 euroa vuodessa.
Mitä perustajakolmikko maksaa viidessä vuodessa?
- Nykyinen YEL (22 % alennus 4 vuotta): Kolmena ensimmäisenä vuonna 18 798 €/v per founder, 4. vuonna 18 798 €, ja 5. vuonna täysi 24 100 €. Yhteensä 3 founderilta 5 vuodessa: 297 876 euroa.
- Hallituksen esittämä tuleva YEL (25 % jousto 3 vuotta): Kolmena ensimmäisenä vuonna 18 075 €/v per founder, mutta 4. ja 5. vuonna pamahtaa täysi 24 100 € maksu. Yhteensä 3 founderilta 5 vuodessa: 307 275 euroa.
Esitetty "korjaus" ei tuo helpotusta, vaan se tekee viiden vuoden elinkaarella perustajille 9 399 euroa kalliimman laskun (+3,2 %).
Ja mikä pahinta: hallituksen hehkuttama "tuloperusteinen malli" perustuu tulorekisteriin kertyneeseen yrittäjätuloon. Koska aloittavalla yhtiöllä ei ole aiempia tulorekisteritietoja eivätkä founderit nosta palkkaa, heidät pakotetaan edelleen eläkeyhtiön mielivaltaiseen kokonaisarviomalliin.
Rehellisyysloukku: Rangaistus kasvuun tähtäämisestä
Tämä laskelma paljastaa Suomen järjestelmän kieroutuneen luonteen. Suomalainen startup joutuu eläkeyhtiön edessä valitsemaan kahdesta huonosta tiestä:
- Toimiala-arbitraasi ja kikkailu: Perustajat rekisteröivät yrityksen keinotekoisesti matalakatteiselle toimialalle (kuten TOL 47112 pienet supermarketit) tai ilmoittavat alakanttiin viritettyjä arvioita, jolloin he voivat tehdä puoli miljoonaa liikevaihtoa minimi-YELillä (n. 30 000 € viidessä vuodessa kolmelta founderilta).
- Rehellinen ilmoittaminen: Perustajat kertovat avoimesti rakentavansa skaalautuvaa tekoäly- tai ohjelmistoyritystä. Palkinnoksi rehellisyydestä eläkeyhtiö mätkäisee yli 300 000 euron maksut.
Jos founderit keräävät 400 000 euron siemenrahoituskierroksen, jolla piti palkata ensimmäiset koodarit ja ostaa GPU-laskentaa, kolme neljäsosaa sijoitetusta riskipääomasta palaa suoraan valtion eläkejärjestelmän pohjattomaan kirstuun.
Maksut alkavat rullata heti ensimmäisestä kuukaudesta alkaen, vaikka yhtiön liikevaihto olisi tasan nolla euroa.
Entä hallituksen hehkuttama 50 % tulomalli? Houkutuslintu, joka vanhenee ennen aikojaan
Joku hallituksen esitystä puolustava saattaa yrittää kiemurrella: ”Mutta eihän kenenkään ole pakko maksaa täyttä YELiä, sillä uudistuksessahan työtuloksi voi valita 50 prosenttia nostetusta ansiotulosta!”
Lasketaanpa tämäkin auki hallituksen omien pykälien valossa.
Jos kolmen hengen teknologiastartup perustetaan lain tullessa voimaan vuonna 2028:
- Vuodet 2028 ja 2029 (nollatulo): Tulorekisterissä ei ole historiaa. Eläkeyhtiö pakottaa founderit Stetson-Harrison-arviomalliin (100 000 €). Vaikka käytetään 25 % maksujoustoa, kahdelta vuodelta palaa siemenkassasta yhteensä 108 450 euroa.
- Vuosi 2030 (palkanmaksu alkaa): Perustajat alkavat maksaa itselleen vaikkapa maltillista 3 600 €/kk palkkaa. Pääsevätkö he tulomalliin? Eivät tietenkään. Tulomalliin siirtyminen vaatii lakiesityksen mukaan 12 kuukauden liukuvan tulorekisterihistorian, joten vuosi 2030 kuluu tätä näyttöä vasta kerryttäessä. Ja koska founderit pakotettiin heti alussa vuonna 2028 sitoutumaan valittuun malliin kolmeksi vuodeksi kerrallaan, laki lukitsee heidät arviomalliin vuoden 2030 loppuun asti riippumatta siitä, mitä kassan sisällä tapahtuu. Vuosi maksetaan edelleen arviomallilla, ja maksujousto käytetään loppuun (3 vuotta 7 vuoden jaksolla täyttyy). Lasku: 54 225 euroa.
- Vuosi 2031 (oikeus siirtyä tulomalliin): Vasta nyt 12 kuukauden näyttö on kasassa ja 3 vuoden määräaikainen lukitus päättyy. Mutta mitä kävi hallituksen lupaamalle 50 prosentin helpotukselle?
Lakiesityksen siirtymäsäännösten mukaan 50 prosentin kerroin oli pelkkä väliaikainen siirtymäajan houkutuslintu: se porrastuu vuosittain (50 % vuonna 2028, 65 % vuonna 2029, 80 % vuonna 2030) ja lakkaa kokonaan olemasta vuonna 2031.
Kun nollapalkalla aloittanut ja kassaansa varjellut startup-yritys vihdoin pääsisi tulomallin piiriin, kerroin on jo täydet 100 prosenttia. Koska maksujoustotkin on jo poltettu loppuun, työtuloksi vahvistetaan suoraan koko nostettu palkka (43 200 €/v), josta YEL-maksu on yli 10 400 euroa per founder vuodessa.
Lopputulos? Viiden vuoden elinkaarella perustajakolmikko maksaa YEL-järjestelmään yli 225 000 euroa – josta ensimmäiset 108 000 euroa revitään yrityksen kassasta aikana, jolloin liikevaihto ja palkat olivat tasan nolla euroa.
Hallituksen ”tuloperusteisuus”, ”50 % alennus” ja 3 vuoden mallilukitus on rakennettu vain jo valmiiksi pyöriville yrityksille, jotka on perustettu ennen uuden lain voimaanastumista. Uudelle, tuotekehitysvaiheessa olevalle kasvuyritykselle se on silmänkääntötemppu, joka ehtii vanheta ennen kuin siihen pääsee edes käsiksi.
Byrokratian vastamyrkky: Näin fiksu founder kiertää 125 000 euron ansan
Osoittaakseni, miten absurdi ja rikkinäinen tämä uusi malli on, kerrottakoon miten kuka tahansa järjestelmää ymmärtävä perustaja voi laillisesti kiertää koko sadantonnin pakkomaksun.
Jos haluat startupillesi oikeuden tuloperusteiseen malliin heti lain tullessa voimaan vuonna 2028, sinun ei pidä perustaa startupia suoraan, vaan tehdä ennakkoarbitraasi vuonna 2027:
- Perusta holding-yhtiö tammikuussa 2027: Toimialakoodiksi valitaan tietenkin tuttu ja turvallinen 47112 (pienet supermarketit), jolloin eläkeyhtiö hyväksyy minimi-YELin kyselemättä.
- Maksa itsellesi minimipalkkaa: Jokainen tuleva founder maksaa itselleen tuon oman yhtiön kautta maltillista noin 792 euron kuukausipalkkaa vuoden 2027 ajan (vuosikustannus veroalennuksineen ja minimi-YELeineen n. 12 500 € per founder).
- Pudota pommi eläkeyhtiölle vuonna 2028: Kun varsinainen teknologia-startup ja siemenrahoitus laukeavat vuonna 2028, perustajilla on Tulorekisterissä vaadittu 12 kuukauden virallinen yrittäjätulohistoria. Koska laki velvoittaa tarjoamaan tulomallia vanhoille yrittäjille, eläkeyhtiö ei voikaan mätkäistä 100 000 euron arviota, vaan työtulo määräytyy suoraan toteutuneen minimitason ja 50 % leikkurin mukaan.
Lopputulos?
Sijoittamalla etukäteen noin 12 500 euroa per founder keinotekoiseen holding-himmeliin, perustajatiimi säästää YEL-maksuissa yli 125 000 euroa puhtaana käteen. Kaupan päälle perustajilla on valmiina holding-rakenne tulevia osinkoja ja verohelpotuksia varten.
Kysynkin suoraan päättäjiltä: onko tämän tarkoitus olla vakavasti otettavaa elinkeinopolitiikkaa?
Pitääkö suomalaisten teknologiayrittäjien opetella pöytälaatikkoyhtiöiden ja holding-himmeleiden pyörittämistä vuotta ennen tuotekehityksen aloittamista vain siksi, että valtion ja eläkeyhtiöiden mielivaltaiset arviomallit saadaan taklattua?
Miten tämä hoidetaan verrokkimaissa?
Hallituspuolueiden edustajat uskottelevat, että eläkejärjestelmä nyt vain "vaatii tällaisen vastuunkannon". Tämä on silkkaa sumutusta. Koko muu Eurooppa ymmärtää, miten riskipääomaa ja startupeja kohdellaan.
Selvitin tarkat säädökset ja laskelmat viidestä keskeisestä verrokkimaasta kolmen perustajan tiimille:
1. Viro (OÜ)
Virossa perustajat toimivat hallituksen jäseninä (juhatuse liige). Viron kauppa- ja sosiaaliverolain mukaan hallituksen jäsenen tehtävää voidaan hoitaa täysin vastikkeetta ilman palkanmaksuvelvoitetta.
- Kun perustajat eivät nosta palkkaa vuosina 1–2, yhtiön eläke- ja sosiaaliverorasite on tasan 0,00 euroa.
- Vuosina 3–5 sosiaaliveroa (josta eläkeosuus on 20 %) maksetaan ainoastaan tosiasiallisesti nostetusta bruttopalkasta.
2. Ruotsi (AB)
Ruotsissa osakeyhtiön perustajat ovat yhtiönsä työntekijöitä. Työnantajamaksut (joista valtion eläkeosuus on 10,21 %) laukeavat maksettavaksi ainoastaan silloin, kun työntekijälle maksetaan todellista veronalaista palkkaa.
- Nollapalkkavaiheessa vuosina 1–2 eläkekulut ovat tasan 0,00 euroa.
- Kun palkkaa aletaan nostaa, maksu on tarkka prosenttiosuus toteutuneesta palkasta.
3. Saksa (GmbH) – Perustajien täysi vapautus
Saksassa johtaja-osakas (Gesellschafter-Geschäftsführer) vapautuu sosiaalilain (SGB IV § 7) nojalla lakisääteisestä eläkevakuutuksesta, mikäli hänellä on yhtiössä veto-oikeus. Kolmen hengen perustajatiimi kirjaa yhtiöjärjestykseen kattavan hylkäysvähemmistön (qualifizierte Sperrminorität).
- Perustajat on vapautettu lakisääteisestä eläkemaksusta kokonaan ja pysyvästi.
- Viiden vuoden lakisääteiset eläkemaksut yhtiön kassasta: 0,00 euroa. Perustajat säästävät omat eläkevaransa vapaasti omiin sijoituksiinsa.
4. Alankomaat (BV) – Johtavan suurosakkaan vapautus
Alankomaissa johtavat suurosakkaat (DGA), joilla on yhtäläinen omistus (kuten 33,3 % kullakin), on lailla vapautettu pakollisista työntekijävakuutuksista. Lisäksi verottaja sallii palkan pudottamisen nollaan startupeissa, joiden kassavirta ei kestä palkanmaksua.
- Viiden vuoden lakisääteinen eläkemaksurasite startupin siemenkassasta: 0,00 euroa.
5. Ranska (SAS)
Ranskassa toimitusjohtajan mandaatti voi olla täysin korvaukseton (mandat social non rémunéré). Nollapalkkavaiheessa ei tehdä ilmoituksia eikä makseta maksuja.
- Vuosina 1–2 eläkemaksut ovat 0,00 euroa.
- Vasta kun palkkaa aletaan maksaa, työnantaja maksaa eläkemaksuja toteutuneista euroista.
Yhteenveto: Suomen valtio vs. Eurooppa
Alla oleva taulukko vetää yhteen kolmen founderin lakisääteiset eläkemaksut viiden vuoden elinkaarella, kun yritys ei nosta palkkaa kahtena ensimmäisenä vuotena:
| Maa ja malli | Vuodet 1–2 (3 hlö yht.) | 5 vuoden eläkemaksut yht. (3 hlö) | Kassavaikutus |
|---|---|---|---|
| Suomi (Rehellinen 100k, nykyinen YEL) | 112 788 € | 297 876 € | Kiinteä pakkomaksu, nollatuloillakin |
| Suomi (Rehellinen 100k, tuleva YEL) | 108 450 € | 307 275 € | Kiinteä pakkomaksu, kalliimpi kuin vanha |
| Suomi (Holding-kikkailu, tuleva YEL) | 13 740 € | 38 000 – 182 000 € | Kiinteä pakkomaksu, vaatii etukäteispääomaa ja tarkkaa suunnittelua |
| Viro (OÜ) | 0 € | 50 400 € | Muuttuva kulu, vain nostetusta palkasta |
| Ruotsi (AB) | 0 € | 47 048 € | Muuttuva kulu, vain nostetusta palkasta |
| Saksa (GmbH) | 0 € | 0 € | Vapautettu kokonaan (oma varautuminen) |
| Alankomaat (BV) | 0 € | 0 € | Vapautettu kokonaan (oma varautuminen) |
| Ranska (SAS) | 0 € | 62 546 € | Muuttuva kulu, vain nostetusta palkasta |
Rahoituksen saaminen Suomeen muuttuu mahdottomaksi
Ajatellaan kansainvälistä enkelisijoittajaa, joka arvioi laittavansa 300 000 euroa suomalaiseen PromptEasy.eu:hun tai vastaavaan tiimiin Virossa tai Saksassa.
- Saksassa tai Alankomaissa: 300 000 euroa menee lyhentämättömänä tekoälymallien kouluttamiseen, tuotekehitykseen ja myyntiin. Lakisääteisiin eläkemaksuihin menee pyöreät nolla euroa.
- Virossa tai Ruotsissa: Jos rahaa käytetään alussa pelkkään kehitykseen ilman palkkoja, eläkejärjestelmä ei syö euroakaan.
- Suomessa: Ensimmäisen kahden vuoden aikana perustajien eläkelaskuihin palaa yli 100 000 euroa sijoitetusta pääomasta. Sijoittajan rahalla ei rahoitetakaan tuotetta, vaan eläkeyhtiöiden alijäämää ja nykyisten eläkkeiden läpivirtausta.
Miksi kukaan perustaja perustaisi yhtiötään Suomeen näillä ehdoilla? Miksi kukaan järkevä sijoittaja hyväksyisi tällaista pääoman haaskausta?
En todellakaan aio oman yritykseni kohdalla hyväksyä sitä, että kymmeniä tai satojatuhansia euroja kerätystä kasvupääomasta lapioidaan järjestelmään, jonka rahastoimattomuuspäätöstä 70-luvulta yritetään nyt vierittää meidän nykyisten yrittäjien niskaan. Enkä ole ainoa. Tänä päivänä jokainen fiksu founderi osaa avata tekoälyn, tutkia eri maiden lainsäädännöt ja todeta, että Suomenlahden ylittäminen tai yhtiön rekisteröinti muualle säästää satoja tuhansia euroja ja kuukausikaupalla toiminta-aikaa (runway).
Minua on helppo syyttää ”kilpailevan puolueen edustajaksi” ja kuitata faktat ”propagandana”. Tämä teksti ei kuitenkaan ole vaalipamfletti, vaan tulevan teknologiafounderin suora tilannekuva. Jos YEL-himmeliä ei pureta, Suomessa on turha haaveilla uusista yksisarvisista. Yksikään järkevä perustaja ei uhraa jopa 75 prosenttia siemenkassastaan valtion eläkealijäämän tilkitsemiseen.
Minulle on aivan se ja sama, kuka tämän sotkun siivoaa. Tehkööt sen vaikka kokoomus. Mutta se on tehtävä nyt.
Ensimmäinen, poliittisesti täysin toteutettavissa oleva askel on REAALIAIKAISET TULOT. Jos YEL määräytyisi toteutuneesta, nostetusta tulosta, startup-founderit eivät maksaisi ensimmäisenä viitenä vuotena 307 000 euroa mielivaltaista pakkomaksua, vaan 125 000 euroa. Ensimmäinen euro lähtisi yhtiön tililtä vasta kolmantena vuonna – silloin kun tuote myy, kassavirtaa on ja perustajat nostavat palkkaa.
Lopettakaa siis henkselien paukuttelu. Myöntäkää lakiesityksen valuvirheet ja palatkaa välittömästi takaisin piirustuspöydän ääreen. Ja kysykää tällä kertaa neuvoa niiltä, jotka ottavat henkilökohtaista riskiä: yrittäjiltä. Ei etujärjestöiltä, vaan yrittäjiltä.